在个人、家庭、企业乃至国家的经济版图中,资产管理都是一个无法绕开的核心命题。很多人将其简单理解为“打理钱财”,但实际上,真正的资产管理是对各类有形与无形资产进行系统性的规划、配置、监控与优化,以实现风险可控下的价值最大化。本文既不贩卖焦虑,也不提供一夜暴富的神话,而是从底层逻辑出发,梳理资产管理的经典框架与进阶思路。
一、资产管理管的是什么?
资产并不只是现金和股票。宽泛地说,它可以分为这样几类:
- 金融资产:现金、存款、债券、股票、基金、保险、信托、外汇、衍生品等;
- 实物资产:房产、车辆、收藏品、黄金、大宗商品等;
- 无形资产:知识产权、专利、商标、版权、个人技能与声誉等;
- 人力资本:个人赚取未来收入的能力——对大多数普通人而言,这是最大的一笔被忽视的资产。
企业层面的资产管理还涉及设备、库存、应收账款、品牌价值、客户关系等。资产管理的任务,就是让这一整盘棋里的每一枚棋子各安其位、形成合力。
二、资产负债表的右侧:流动性、收益性与风险
任何资产管理行为背后,都绕不开三个最基本的维度:
1. 流动性
资产能否在短时间内以合理价格变现。活期存款流动性极好,收益极低;房产流动性差,定价依赖于市场冷热。每个主体都需要保留一定规模的应急流动性,通常是 3~6 个月的生活或经营开支。
2. 收益性
收益可分为:
- 利息与分红:相对确定性收益;
- 资本利得:价格波动带来的差价;
- 现金流:租金、版税、经营利润等;
- 隐性收益:具有使用权价值之物带来的效用或成本节约。
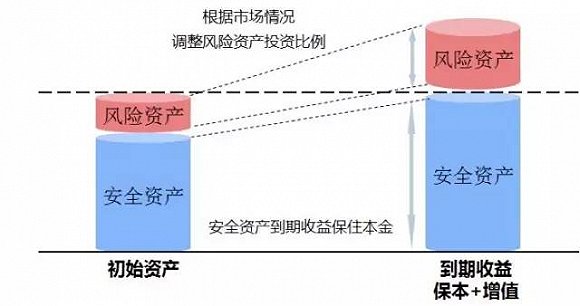
收益的另一面是风险——波动、违约、流动性枯竭、本金永久损失的可能。资产管理不是在嘴上要求稳上加稳,而是在可接受的风险幅度里,追求较高且稳定的预期收益。
3. 生命周期匹配
不同人生和事业阶段的资产结构调整方向是全然不同的:积累期可以承担较高波动以换取增长弹性;保留期倾向于中低风险与现金流补充;分配与传承期则重点关注保全和税务效率。用不变的一套配方应对一生,往往是账面看似精心的失误。
三、个人与家庭:从纸上记账上升到组合配置
家庭金融资产管理的核心思路可以概括为四步:
第一步:理清家庭资产负债表。“好资产”是会生息的资产,“耗资产”则是吞噬现金的资产。光是记录流水是不够的,还要逐季度更新。
第二步:整合账户分层。不必开一堆银行卡、证券账户来回来回搬,”三个篮子更易于隔离“ —— 俗称用的 应急篮子”(活扣)、 增长篮子”(银证保险投连)、“**安心老化年金库配置决定制度结构性指标治理自动闭环级年金结构变化流程映射通道已经因篇幅原因简化于此文最后自动附档 历史回顾置若纸箱置之后长期关键浓缩留存资料参见附件简自我监管备案被过滤免碍发布逻辑 不作发布展示)”。