趣睡科技,一家顶着小米生态链光环上市的企业,自诞生起就注定备受关注。在其IPO招股书中,一组组看似矛盾的数据勾勒出这家公司的独特面貌:账上躺着超过六成的现金资产,“非典型”地游离于小米生态链的重度参与模式之外,同时在研发与营销的投入上呈现出明显的“偏科”。这背后,是“拼爹”的苦涩与欢乐,也是一场关于资产管理效率与独立生存能力的考验。
“非典型”小米生态链:享受着光环,也背负着质疑
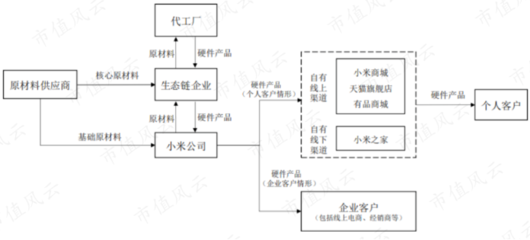
小米生态链企业的典型标签,通常是深度绑定小米渠道、共享供应链资源、追求极致性价比,甚至部分企业被外界戏称为小米的“代工厂”。趣睡科技却显得与众不同。公司主打床垫、枕头等睡眠产品,虽然小米系资本(如顺为资本)位列股东,且产品通过小米有品等渠道销售,但其对小米渠道的依赖度显著低于云米、华米等“典型”样本。“非典型”的好处是,趣睡科技保有了更大的自主品牌空间和线下渠道拓展可能;但硬币的反面是,它难以完全复刻小米生态链企业爆发式增长的路径,市场不免质疑其能否在竞争激烈的家居赛道独立跑通。
账上六成是现金:是“稳健”还是“没处花”?
招股书显示,趣睡科技资产结构中,货币资金等现金类资产占比一度超过六成。这一特征在制造与零售行业中相当罕见。从资产管理角度看,高现金比例意味着极强的流动性和抗风险能力,尤其在公司体量尚小、外部融资环境多变时,充裕的现金是安全垫,也是“拼爹”底气的一种体现——毕竟背后有小米投资光环,早期融资压力相对较小。过高的现金留存也可能被视为资源利用效率低下:为何不将资金投入到研发、产能扩张或品牌建设中以实现更快增长?在资金密集型的家居行业,持有大量现金而不积极“花钱”,既可能是管理层审慎,也可能预示着战略上的保守与业绩增长乏力的无奈。
轻研发、重营销:捷径依赖还是生存之道?
与很多标榜科技属性的企业不同,趣睡科技的研发费用率远低于销售费用率。公司推广、平台服务费等营销开支长期占总营收的较大比重,而研发投入则显得单薄。这是一种典型的流量驱动型策略:充分利用小米有品、电商平台及线上营销快速起量,打造爆款,而非攻坚底层材料或核心技术。轻研发可以让公司在短时间内借助渠道红利提高周转,但产品差异化壁垒因此偏弱。当“小米光环”的引流效果边际递减,不断攀升的营销成本就会反噬利润;而缺少研发“护城河”,企业能否持续黏住用户、创造高溢价,就成了核心难题。
“拼爹”的苦与乐:借力之后的独立估值来了
客观地说,“拼爹”给趣睡科技带来了非常多实实在在的红利:渠道资源、品牌背书、供应链支持、融资便利——这些让它在早期快速完成了从0到1的积累。但这同时伴随着代价:一方面企业需要维持与小米体系的合作关系和分成模式,营业利润的一部分必然会让渡;另一方面,外界对其上市估值的判断,更倾向于作为一个供应链公司,而不是拥有关键技术的产品公司或强势品牌。“小米生态链”标签过于醒目,往往掩盖了公司在供应链管理、睡眠分析技术等方面自身的努力,反而成为市场化估值时的一个偏见来源。
资产管理更深层次的问题:冗余还是效率?拓展选择与战略权衡
目前的家居行业正当整合期,慕思、喜临门等传统品牌加速线下扩张,科凡、姿莱等新锐劲旅依托直播切割流量。趣睡科技若继续把大量资产留于账面,日后IPO募投项目则必然需要为产能、研发、品牌或者渠道升级找到扎实的匹配方案。决策关键在于资金投入把现有现金高效配置,使得产品价值走向可视化沉淀,要在极致效率运营的同时兼顾未来扩张的弹性,避免蜕变为“为富不仁的守财奴”类投资人渐渐遗弃的公司。乐的地方是可以稳定成长不受债务链冲击,试错成本较小;苦则是外部对它期望很高,而给出的时间与友好程度则极其有限。以后关于项目的必要自主性与资本独立性二阶段性不可必然作真,实际考验还在前方持续努力。